


今年夏天在8月16日的时候配资和融资融券区别,伊朗副总统伊斯梅尔·萨加布-伊斯法哈尼走进国家电视台的访谈演播室,在全国观众面前吐槽中国汽车。
他抱怨在伊朗本地组装的中国汽车质量不行、价格还高,说当初如果直接进口日本整车,算下来反而更便宜。
这番话说完,中文互联网上迅速流传起一个简化版本:伊朗人嫌中国车又烂又贵。
但真相并非如此。
访谈播出时,距离特朗普宣布对伊朗启动新一轮经济行动只剩72小时,霍尔木兹海峡被美军封锁已经进入第34天。
伊朗副总统在这个节骨眼上公开怀念日本车,真正的听众不是德黑兰街头的车主,而是伊朗自己的汽车产业体制。
伊斯法哈尼真正想推动的是伊朗国内汽车产业改革,借外部压力倒逼本土企业升级。
伊朗汽车市场长期被两大国企垄断,保护壳厚、效率低下,副总统需要一个外部参照物来敲打体制,中国品牌汽车恰好成了那个最方便的参照物。理解了这一层,就能看懂这场吐槽的本质:这是一次以中国制造为道具的国内政策博弈。
一、伊朗汽车产业
伊朗现行政策不允许进口整车,市面上能买到的,主要是在伊朗本土组装的中国品牌汽车,
包括一汽、东风、江淮、北汽等通过散件出口方式进入伊朗市场的中国品牌,这些车在伊朗的售价大多落在两万到四万美元区间,放在中国国内是普通家用车,到了伊朗却变成了准豪车。
一辆中国品牌汽车从国内工厂下线,拆成散件运往伊朗,再经过当地合资工厂装配、汇率折算、关税叠加、经销分润和制裁成本,层层加码之后,终端价格翻倍并不奇怪。
同样一层层变形的还有品质:中国工厂出来的整车,质检体系、装配精度、供应链管理都是完整闭环;拆成散件送到本地组装厂之后,装配工艺的水平取决于当地工厂,原车的品质自然会打折扣。
所以伊朗副总统口中又贵又差的中国车,贵是伊朗自己的渠道成本堆出来的,差是伊朗自己的装配水平拖下去的。
伊朗的汽车工业现状,源于对中国的“抄作业”。
然而,中国的进口车作业并没做好,反而是比亚迪、吉利等民营车企后来居上成为国产品牌的佼佼者。
二、伊朗的汽车工业:一份抄错的作业
伊朗汽车工业起步于上世纪六十年代,伊朗霍德罗(IKCO)1962年成立,1967年从引进英国Rootes集团技术组装佩坎轿车开始,六十多年过去,年产量巅峰期超过150万辆。但这个产业有一个致命短板:核心零部件、发动机管理系统、变速箱标定这些真功夫,六十年来从来没真正啃下来过。伊朗能造车,但造的是壳;发动机可以仿制,电控系统的标定能力始终缺位。
这种产业形态叠加了伊朗独特的市场制度。伊朗禁止整车进口,国外汽车必须以合资方式与本土企业合作组装,市场由伊朗汽车两大巨头把持。
这个制度设计的初衷是保护本国产业,结果是保护了两大巨头的垄断地位,让它们躺在政策温室里几十年,没有动力去啃核心技术。
2018年美国单方面退出伊核协议之后,压垮骆驼的最后一根稻草落下。日系车企全面撤出伊朗,原来的技术合作和零部件供应全部中断。
外部制裁还在持续加码。伊朗里亚尔汇率在2026年4月底跌至1美元兑换181万里亚尔的历史新低,本地经销商的回款周期从60天一路拖到180天,中国车企的应收账款账龄越拉越长。
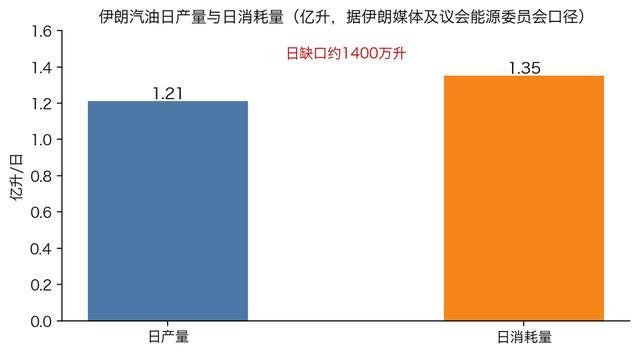
汽油供应同样吃紧。伊朗每天汽油产量约1.21亿升,全国每天消耗约1.35亿升,日缺口约1400万升,在进口渠道被堵死之后只能靠配额硬扛。克尔曼省此前试点汽油市场价放开,补贴价和市场价的差额一度拉到16倍,试点刚宣布就引发轩然大波,没等落地就紧急叫停。
三、伊朗模式,世界模式
伊朗的特殊性在于把禁止整车进口写成了明文制度,但这种制度逻辑正在全球扩散。
不断壮大的中国车企正在积极出海,它们集体面对的,是一张越织越密的产业保护网络。
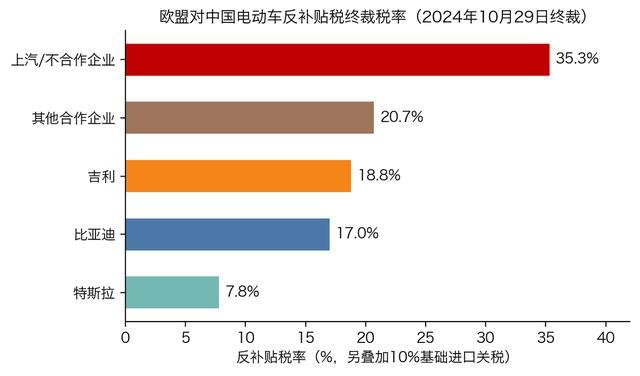
欧盟对中国电动车加征反补贴关税,2024年10月29日终裁税率为比亚迪17.0%、吉利18.8%、上汽35.3%,其他合作企业20.7%、特斯拉7.8%,均叠加10%基础进口关税、为期五年。
2026年1月中欧就电动汽车价格承诺机制达成共识,2月欧委会批准一款中国产大众品牌SUV以免缴反补贴税的最低价格加配额方式进入欧盟,终裁之后的价格承诺谈判正在推进。
美国对中国电动车直接征收100%的关税,把整车进口的路基本焊死。
俄罗斯的路径更曲折,通过汽车回收报废税连续大幅上调、进口关税提高和OTTC车辆认证收紧三管齐下,2025年中国对俄汽车出口量从高位几近腰斩至58.3万辆,让出了保持两年的第一大出口市场位置。
东南亚和拉美的手法更温和,但方向一致。
泰国用补贴和税收激励吸引中国车企本地建厂,目标是2030年电动车占汽车总产量的30%。巴西要求本地生产才能享受工业政策红利。阿尔及利亚、埃及等北非市场一边大量进口中国汽车,一边酝酿本地化要求。埃及市场上,中国品牌已经把主流车型价格打到150万埃镑左右,约合人民币23万元,正在改写当地由日系主导多年的市场格局。
应对这张网络,中国车企摸索出了三级应对体系。
第一级是整车出口,适合关税低、政策友好的窗口期市场。
第二级是KD模式,即散件出口加当地组装,用本地装配环节满足政策对本土化率的要求,规避整车关税。
第三级是属地建厂,从散件组装逐步升级到四大工艺齐备的完整工厂,把根扎进当地产业链。伊朗模式属于第二级的极端版本,把第二级写成了唯一合法选项。而全球市场的演进方向,是让越来越多的国家把第二级、第三级变成默认选项。
海关总署的数据显示,2025年中国汽车整车出口金额9950亿元配资和融资融券区别,同比增长21.4%,而汽车零部件出口还有900多亿美元。零部件和散件出口,正在从补充角色变成出海的主力军之一。
文章为作者独立观点,不代表联华证券-配资专业网上配资-股票免费配资观点
相关文章


